과목 구분 없음관세사 회계학 · 2013년04월13일 · 12/40
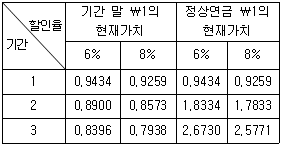
12.(주)관세는 20×1년 1월 1일에 갑회사가 발행한 사채(액면금액: ₩100,000, 표시이자: 연 8% 매년 말 지급, 만기: 3년)를 20×1년 6월 1일에 장기투자목적으로 취득하여 매도가능금융자산으로 분류하였다. 동 사채의 취득당시 유효이자율은 연 6%이고, 20×1년도 말 현재 공정가치는 ₩95,000이며, 공정가치의 하락은 일시적인 것으로 판단된다. (주)관세가 20×1년도 말 인식해야할 매도가능금융자산평가손익은 얼마인가? (단, 다음의 현가계수를 이용하며 단수차이로 인한 오차가 있으면 가장 근사치를 선택한다.)(정답률:알수없음)
1
₩8,665 손실정답
2
₩3,665 손실
3
₩1,038 이익
4
₩3,665 이익
5
₩8,665 이익