과목 구분 없음관세사 회계학 · 2019년03월23일 · 21/40
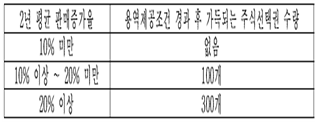
21.(주)관세는 20×1년 초 최고경영자 갑에게 주식선택권(개당 ₩1,000에 (주)관세의 보통주 1주를 취득할 수 있는 권리)을 부여하고, 2년의 용역제공조건과 동시에 제품의 판매증가율과 연관된 성과조건을 다음과 같이 부과하였다. 20×1년 초 현재 주식선택권의 개당 공정가치는 ₩600으로 추정되었다. 20×1년 초 제품의 2년 평균 판매증가율은 12%로 추정되었으며, 실제로 20×1년 판매증가율은 12%이다. 따라서 (주)관세는 갑이 주식선택권 100개를 가득할 것으로 예상하고 20×1년의 주식보상비용을 인식하였다. 하지만 20×2년 (주)관세의 2년 평균 판매증가율은 22%가 되어 20×2년 말 갑은 주식선택권 300개를 가득하였다. (주)관세가 주식선택권과 관련하여 20×2년 포괄손익계산서에 인식할 주식보상비용은?(정답률:알수없음)
1
₩30,000
2
₩60,000
3
₩90,000
4
₩150,000정답
5
₩180,000