과목 구분 없음관세사 회계학 · 2019년03월23일 · 31/40
31.(주)관세는 제조부문(절단, 조립)과 보조부문(수선, 동력)을 이용하여 제품을 생산하고 있다. 수선부문과 동력부문의 부문원가는 각각 ₩250,000과 ₩170,000이며 수선부문은 기계시간, 동력부문은 전력소비량(kWh)에 비례하여 원가를 배부한다. 각 부문 간의 용역수수 관계는 다음과 같다. (주)관세가 보조부문원가를 직접배부법으로 제조부문에 배부할 경우, 절단부문에 배부될 보조부문원가는? (단, 보조부문의 자가소비분은 무시한다.)(정답률:알수없음)
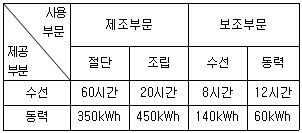
1
₩189,500
2
₩209,500
3
₩226,341
4
₩236,875
5
₩261,875정답